El Niño y sequía · guatemala
El “Súper Niño” toca la puerta del agro guatemalteco: la resiliencia climática ya es una decisión de negocio
Un fenómeno de El Niño que apunta a una intensidad excepcional vuelve a poner a prueba al Corredor Seco. La sequía dejó de ser un riesgo estacional: ahora condiciona producción, inversión y competitividad.
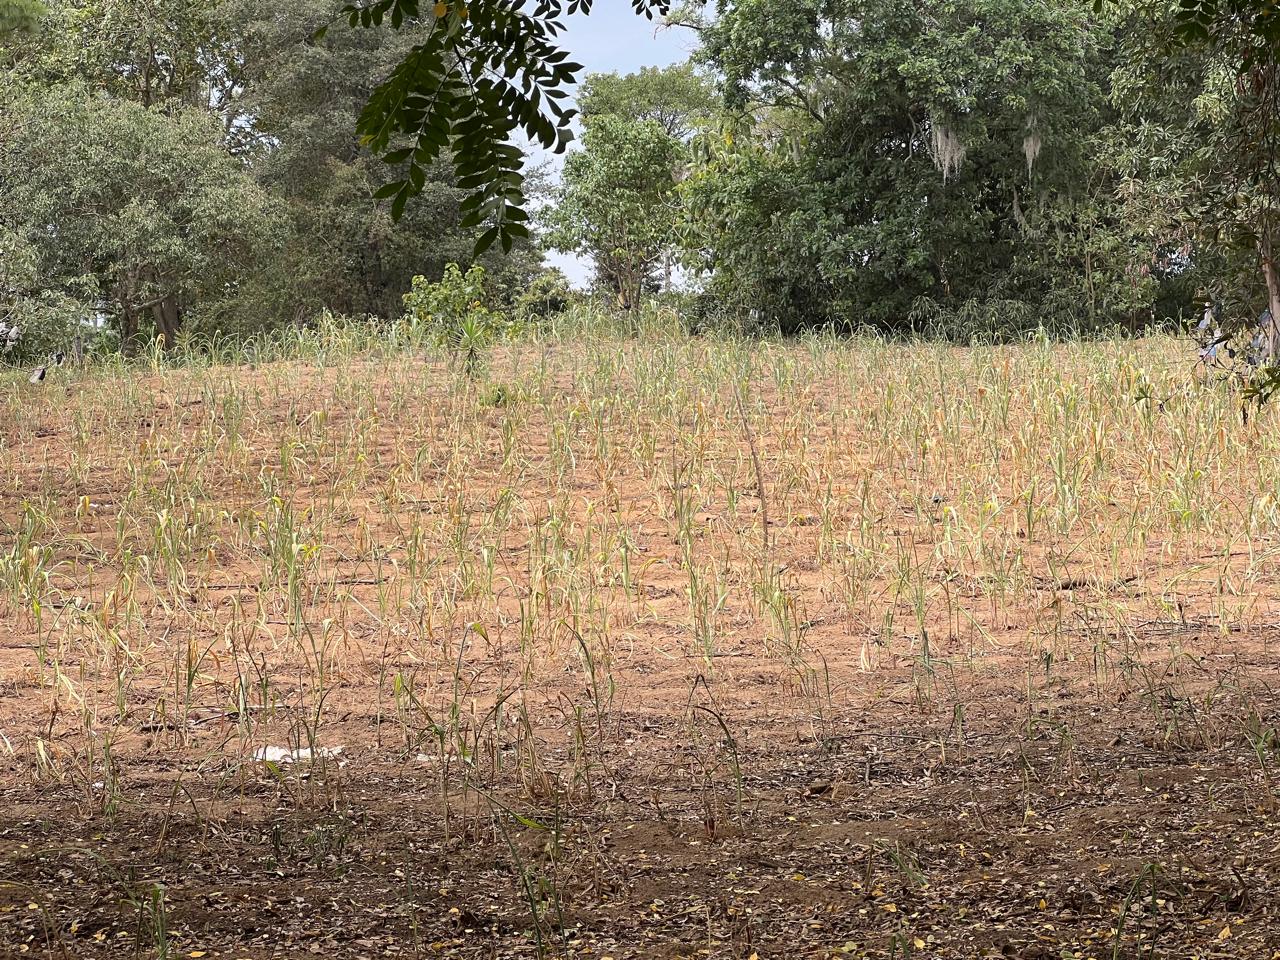
El fenómeno de El Niño continúa fortaleciéndose en el océano Pacífico. El Climate Prediction Center de NOAA informó el 13 de agosto que existe una probabilidad superior a 90 % de que el evento alcance una intensidad muy fuerte durante el otoño e invierno del hemisferio norte de 2026–27. La entidad también calculó 69 % de probabilidad de que, entre octubre y diciembre, su intensidad supere la de episodios anteriores registrados desde 1950.
El pronóstico no significa que todos los territorios recibirán el mismo impacto. NOAA advierte que una mayor intensidad aumenta la posibilidad de observar efectos característicos de El Niño, pero no los garantiza en cada país o región. La próxima discusión diagnóstica está programada para el 10 de septiembre y puede actualizar las probabilidades conforme cambien las condiciones del océano y la atmósfera.
En Guatemala, INSIVUMEH comunicó el 8 de septiembre que el índice ONI alcanzó un valor positivo de 1,8 en el cuarto trimestre móvil observado. La institución prevé que las condiciones se mantengan al menos durante el primer semestre de 2027. También reportó déficits de lluvia cercanos a un tercio de los valores normales en 2026 y una disminución asociada en los caudales.
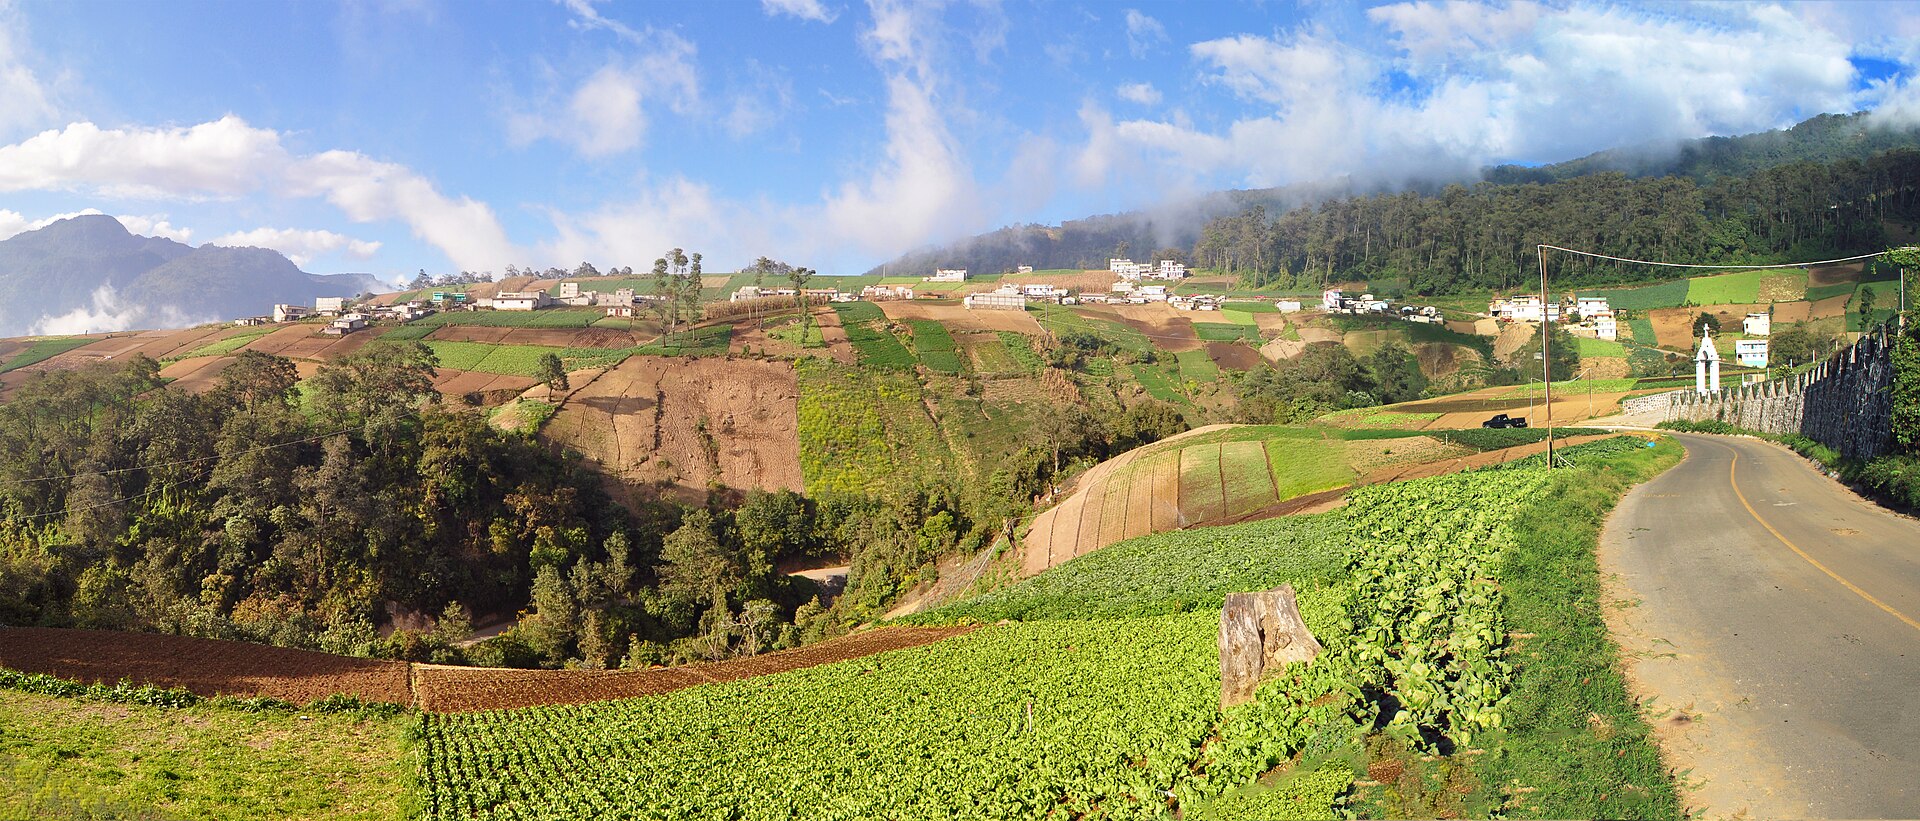
El MAGA informó en agosto que cerca de 96 % del territorio agrícola, equivalente a 11.838 kilómetros cuadrados, podía registrar lluvias inferiores a lo esperado entre agosto y octubre. La proyección abarca zonas productoras de maíz, frijol, café, banano, hortalizas, melón, plátano y caña de azúcar. Se trata de un escenario de lluvia, no de una estimación de pérdidas confirmadas.
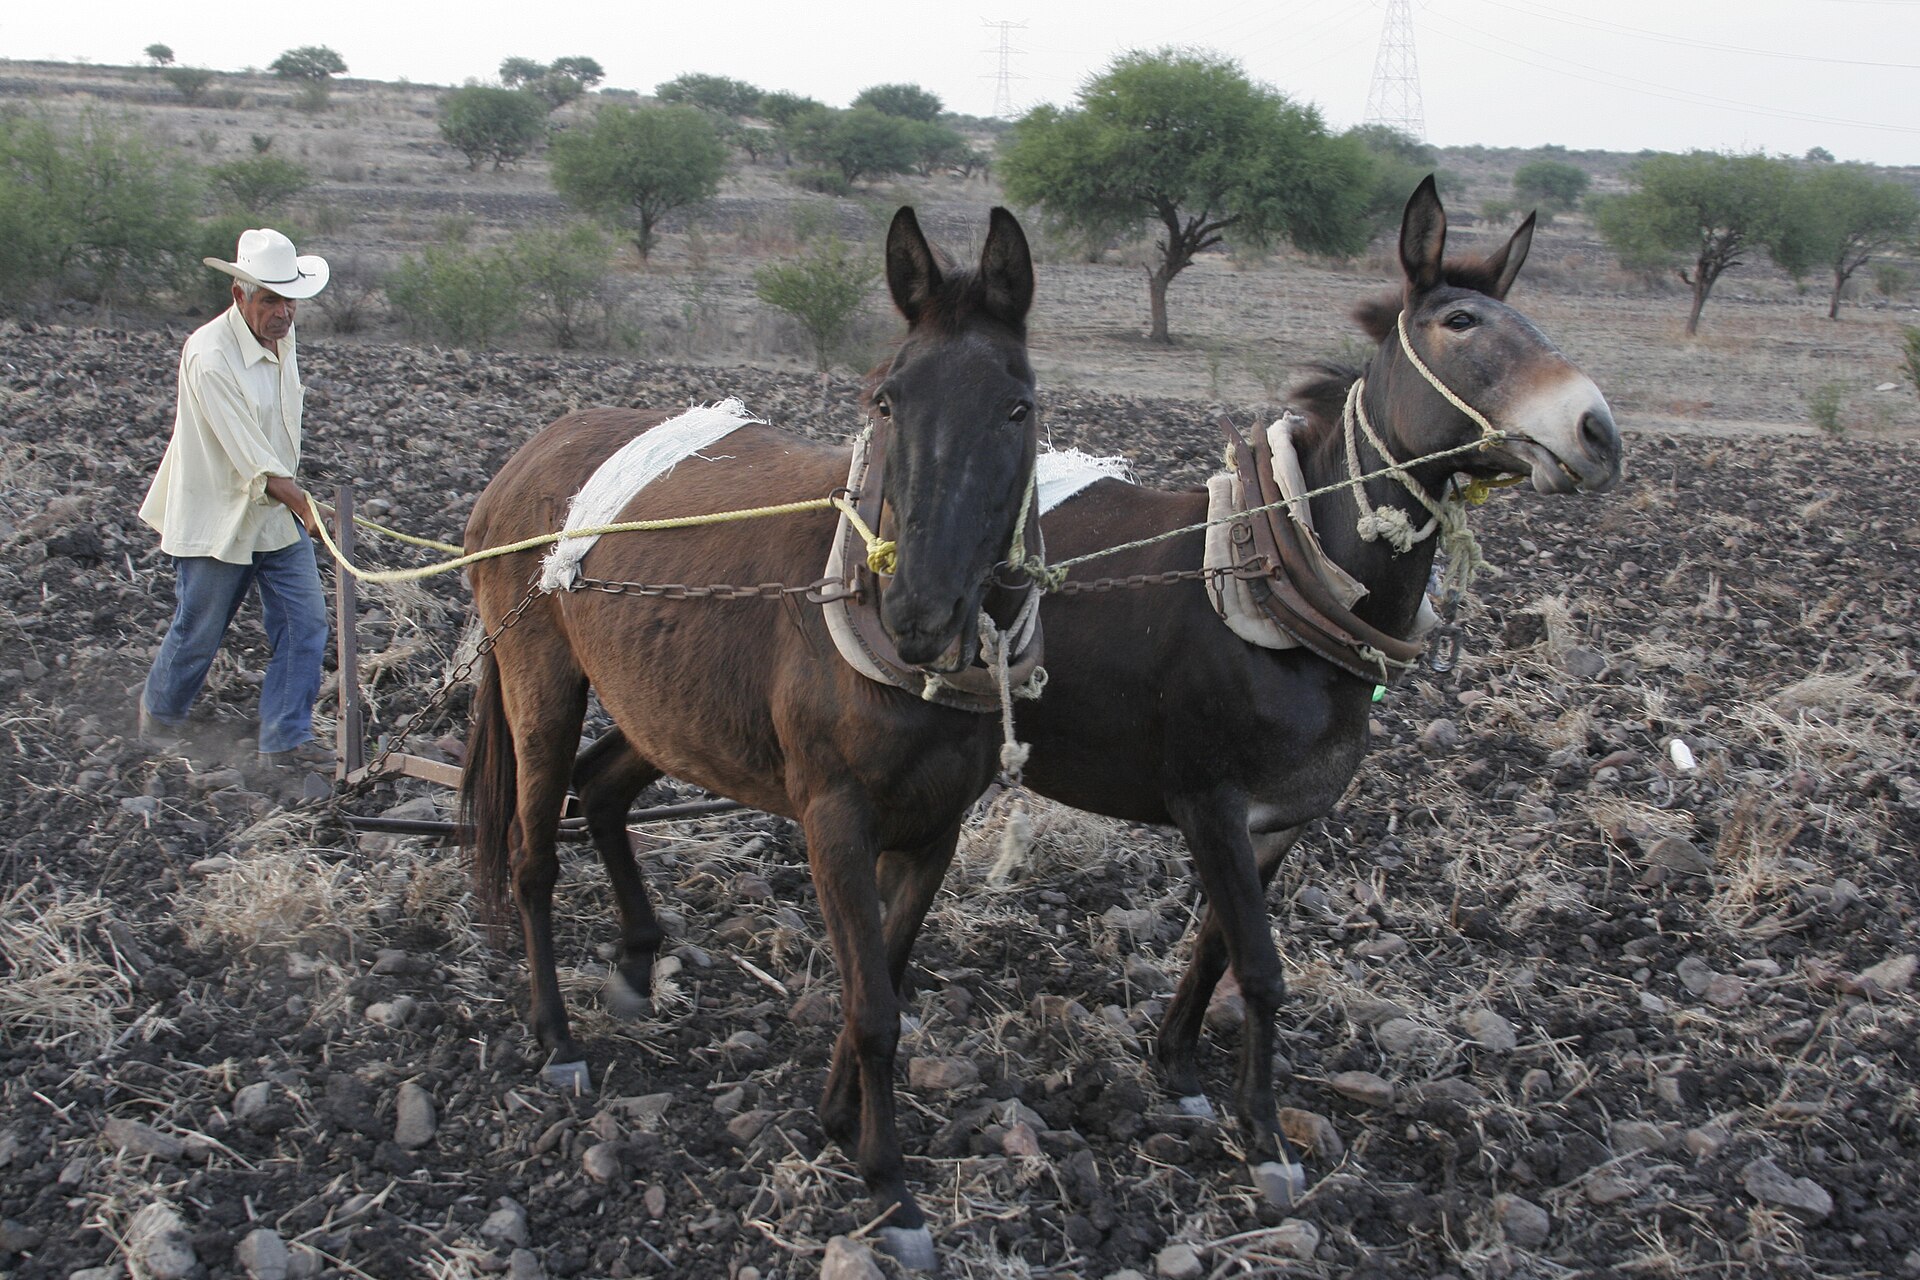
FEWS NET ya documentó daños focalizados en la temporada de Primera. Entre el 20 de junio y el 20 de julio, buena parte del Corredor Seco registró únicamente entre cinco y ocho días con lluvia, con estrés hídrico y marchitez en maíz de secano. La misma actualización señaló lluvias abundantes e inundaciones locales en áreas de la Franja Transversal del Norte y Alta Verapaz, lo que confirma que las condiciones varían dentro del país.
La situación climática coincide con un período de vulnerabilidad alimentaria. SESAN proyectó que 2,6 millones de personas podrían encontrarse en Crisis o una fase superior de inseguridad alimentaria aguda entre octubre de 2026 y febrero de 2027. La institución relaciona el escenario con varios factores, entre ellos la posible intensificación de la sequía por El Niño, la pobreza persistente y las presiones sobre los precios de alimentos y transporte.
El impacto productivo puede trasladarse a distintos mercados. En las parcelas de granos básicos, una menor cosecha reduce las reservas de los hogares y aumenta la dependencia de las compras. En café, banano, caña, hortalizas y otros cultivos comerciales, una menor disponibilidad de agua puede afectar rendimientos, calendarios de entrega y calidad. Estos efectos son posibles canales de transmisión del riesgo; no significan que todas las fincas ni todas las cadenas registrarán pérdidas.
Los precios ya muestran esa conexión entre campo y consumo. El monitoreo semanal del MAGA ubicó el maíz blanco de primera en Q221 por quintal entre el 24 y el 28 de agosto: Q16.50 más que la semana previa y Q18.50 por encima de dos semanas antes. El informe atribuye el aumento a una menor oferta vinculada con efectos del clima y señala que el ingreso de maíz mexicano complementa el abastecimiento nacional.
El tomate ofrece otra señal. El informe de precios mayoristas del MAGA ubicó el promedio en Q180.70 por caja de 45 a 50 libras entre el 1 y el 4 de septiembre, un alza semanal de 8.20 %. El mismo reporte relaciona el movimiento con una disminución en los volúmenes de cosecha y una menor disponibilidad. La demanda regional puede competir por el producto, pero esta nota no la presenta como causa única ni como evidencia de una escasez nacional permanente.
Para el sector agroexportador, el clima pasó de ser un factor externo a una variable de diseño de la operación. La exposición se concentra en tres frentes: rendimiento y costos, continuidad de los cultivos de exportación y capacidad financiera del productor. Riego tecnificado, captación de agua, genética adaptada y mejor información agroclimática dejan de ser mejoras opcionales cuando protegen margen, calidad y cumplimiento de contratos.
La continuidad del suministro es parte de la reputación comercial de Guatemala en café, cardamomo, frutas, hortalizas y otros productos agrícolas. Una campaña bajo estrés hídrico obliga a revisar ventanas de cosecha, estimaciones de volumen, logística y compromisos con compradores. La anticipación no elimina el riesgo, pero permite administrarlo antes de que llegue al precio, al contrato o al cliente.
También emerge una agenda de inversión. Seguros agrícolas, financiamiento adaptativo, riego eficiente, cosecha de agua, información satelital y materiales resistentes pueden convertir la gestión del riesgo climático en un servicio productivo. La oportunidad no consiste en vender tecnología aislada, sino en conectar cada solución con una decisión medible: ahorrar agua, sostener rendimiento, reducir volatilidad o proteger flujo de caja.
El peso del agro hace que el impacto desborde la finca. Los indicadores del Banco Mundial muestran que la agricultura conserva una participación relevante en la economía y en el empleo guatemalteco. Cuando una cosecha cae, el efecto puede trasladarse a ingresos rurales, precios de alimentos, empleo, divisas y seguridad alimentaria. La resiliencia climática es, por tanto, una cuestión productiva, financiera y social.
La información oficial recomienda actuar por territorio y por cultivo. MAGA aconseja conservar la humedad, captar lluvia y observar las plantas; CONRED pide proteger las fuentes de agua, evitar quemas agrícolas y reforzar la preparación comunitaria. Las empresas, cooperativas y productores pueden usar los boletines departamentales para ajustar calendarios, comunicar posibles cambios de oferta y mantener registros de campo que permitan distinguir una previsión de un daño comprobado.
La respuesta requiere coordinación entre gobierno, gremios, academia, centros de investigación, empresas e inversionistas. La ciencia puede identificar materiales y prácticas; el capital puede acelerar infraestructura; las instituciones pueden ordenar alertas, incentivos y asistencia. La ventaja aparece cuando esas capacidades llegan juntas al territorio y no como proyectos desconectados.
Lo que ocurre en el Corredor Seco anticipa una conversación latinoamericana. Un El Niño intenso puede comprimir cosechas, elevar precios y profundizar vulnerabilidades; pero también puede acelerar inversión en agua, genética, datos y coberturas financieras. La región que convierta resiliencia en productividad protegerá su oferta y construirá una ventaja competitiva más duradera.
Productores y comunidades deben consultar los pronósticos departamentales y reportes agroclimáticos más recientes, porque las condiciones pueden cambiar y no todas las áreas presentan el mismo nivel de exposición. La próxima actualización de NOAA está prevista para el 10 de septiembre.
Lectura Agrilyser
Qué significa para quien decide
La incertidumbre climática no puede resolverse, pero sí incorporarse a la estrategia. Para productores, exportadores, financiadores y autoridades, anticipar escenarios, medir exposición y priorizar inversiones en agua, genética e información es ya una decisión de continuidad y competitividad.
Con información de NOAA Climate Prediction Center — Discusión diagnóstica de El Niño/Oscilación del Sur (13 agosto 2026) · MAGA — Recomiendan conservar humedad del suelo ante escasez de lluvias (12 agosto 2026) · CONRED — Acciones preventivas ante sequía y escasez de agua (3 septiembre 2026) · SESAN — Pronóstico de inseguridad alimentaria para el período 2026–2027 y acciones de respuesta (7 agosto 2026) · MAGA · Sistema de Información de Mercados — Informes semanales de precios al mayorista (agosto–septiembre 2026).